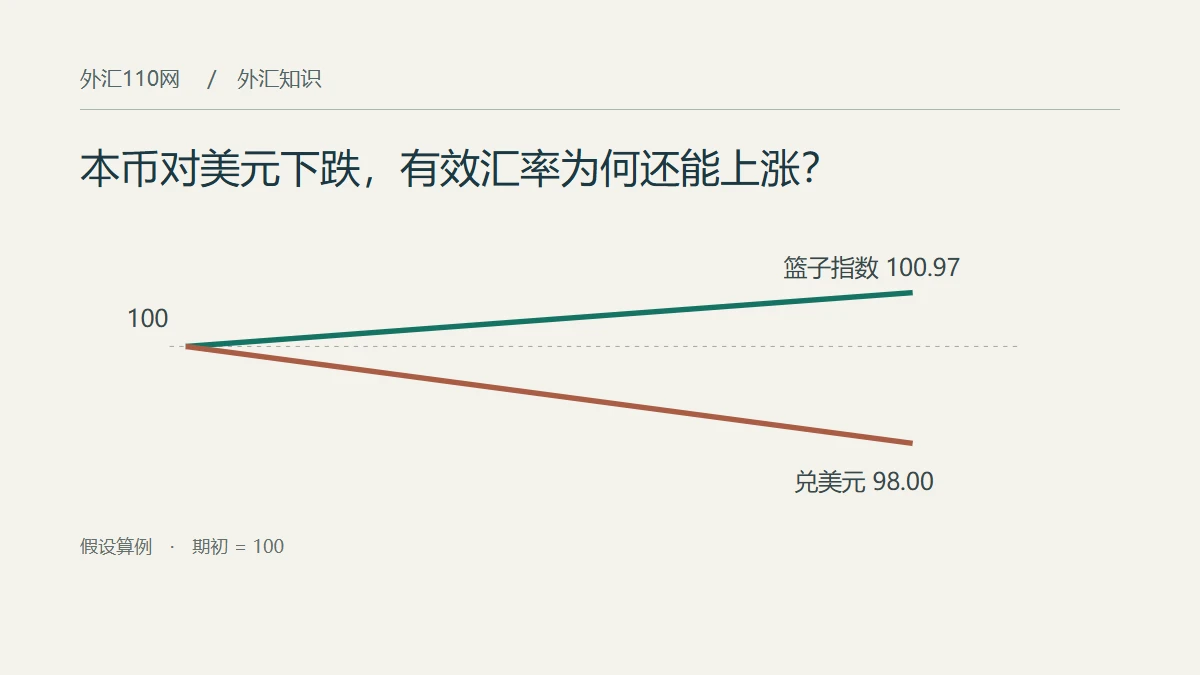
本币对美元跌了,对一篮子货币却可能升值。判断两者能否同时成立,要看本币对其他贸易伙伴货币变动多少,以及它们在篮子里占多大权重。名义有效汇率把多组双边汇率合成一个指数,适合回答“本币整体走强还是走弱”;一笔下月到期的美元账单,则仍然要按美元汇率来算。
先把报价统一到同一方向
下面用两种外币组成一个教学用篮子。假设美元权重40%,另一种伙伴货币权重60%。把两组报价都写成“1单位本币可兑换多少外币”。本币兑美元的数值减少2%,变动系数就是0.98;本币兑另一种货币增加3%,变动系数是1.03。如果拿到的报价是“1美元兑换多少本币”,先取倒数,再算变化。例如美元从7.00涨到7.14单位本币,本币兑美元的变化为7.00÷7.14-1,约为-1.96%。
为什么算出来是上涨约0.97%?
参照国际清算银行的有效汇率计算方法,名义指数采用加权几何平均。在本例中,期初指数设为100,期末指数为 100 × 0.980.4 × 1.030.6 ≈ 100.97。对伙伴货币的升值抵过了对美元的贬值。用40%乘以-2%、60%乘以3%再相加,会得到1%;这个简便估算接近结果,但精确复算指数时需要用乘方和乘积。
把两种货币的权重对调,其他条件原样保留,结果约为99.97。相同的两组市场报价,一个篮子略升,另一个略降。比较两个来源的指数前,应先核对货币覆盖范围、权重和观察期。国际清算银行的权重考虑制造业贸易,也考虑不同出口国在第三方市场的竞争;教学例子中的40%和60%是假设值。
实际有效汇率为什么还能向另一个方向走?
名义指数只计汇率。实际有效汇率还按本国与贸易伙伴的相对价格调整。继续沿用上例,如果本国消费价格不变,伙伴综合价格上升2%,用简化口径计算,实际指数约为100.97÷1.02,即98.99。名义汇率整体升了,但计入相对物价后,本国产品相对价格仍可能下降。阅读数据时,先看标注的是名义(NEER)还是实际(REER),再解读升降。
企业付美元货款,应看哪个数字?
如果进口商要支付10万美元,美元报价从7.00升至7.14单位本币,在忽略手续费且未锁汇的情况下,付款成本就从70万增至71.4万单位本币。有效汇率即使同期上涨,也抵销不了这1.4万的实际支出。比较一个经济体面对多个市场的价格变化时看有效汇率;核算具体收付款时,应回到合同币种、金额、结算日期及实际可成交的报价。
最后留意基期。指数100代表设定的基期水平,读数110只表示较基期上升约10%,单凭这个数字无法算出本币高估多少,也推不出下一笔交易的方向。