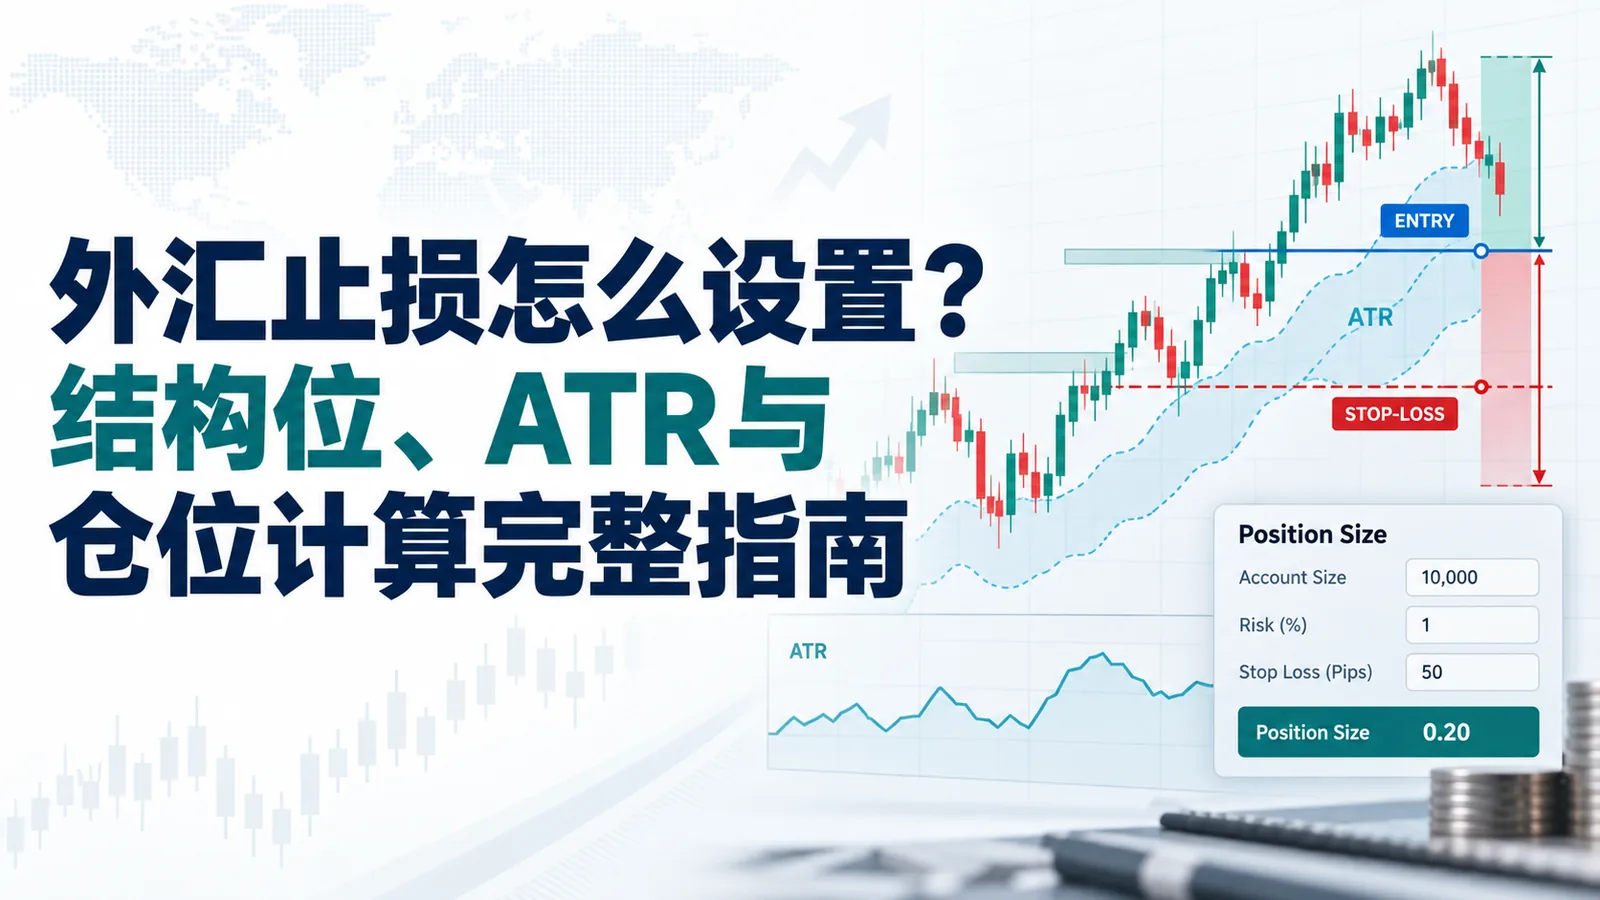
外汇止损最常见的错误,不是“止损太近”或“止损太远”,而是先决定手数,再随手找一个能承受的止损点。正确顺序应该反过来:先判断交易逻辑在哪个价格失效,再计算止损距离,最后根据账户允许承受的金额决定仓位。
止损的任务不是预测最低点或最高点,而是在判断失效时结束风险。本文给出三种可操作的设置方法:结构位止损、波动率止损和时间止损,并用EUR/USD例子说明如何把价格距离换算成仓位。
先记住止损设置的四步
- 确定交易逻辑。你为什么进场,什么变化说明理由不再成立?
- 找到失效价格。止损应放在逻辑失效之后,而不是刚好压在明显高低点上。
- 计算止损距离。把入场价到止损价换算成点数和每手潜在损失。
- 反推仓位。用账户可承受风险除以每手止损损失,再向下调整到平台允许的手数。
CME Group的风险管理课程同样强调:开仓前应知道退出位置和账户权益,入场价与止损价的差额换算为金额后,才能决定单笔承担多少风险。
方法一:结构位止损,适合支撑阻力与趋势交易
结构位止损以市场高低点、支撑阻力或趋势结构为依据。做多时,止损通常放在能证明多头逻辑失效的低点下方;做空时,止损放在能证明空头逻辑失效的高点上方。
例如EUR/USD回踩1.1000支撑后在1.1020做多。若最近有效低点是1.0985,不能因为“只想亏20点”就把止损放在1.1000上方。更合理的做法是把止损放在1.0985下方并留出点差、正常噪声和最小报价单位的缓冲,例如1.0980。此时止损距离为40点,再根据40点风险缩小仓位。
结构位方法的优点是止损与交易假设直接对应;缺点是不同交易者对“有效高低点”的判断可能不同,而且非常明显的整数位或前高前低附近容易出现短暂扫损。
方法二:ATR波动率止损,适合波动变化明显的品种
ATR(Average True Range,平均真实波幅)衡量一段时间内价格的平均波动,不判断方向。波动扩大时,固定20点止损可能过紧;波动收缩时,同样的止损又可能过宽。ATR方法会让止损距离随市场状态调整。
常见做法是使用当前周期14期ATR的1倍、1.5倍或2倍作为参考。例如EUR/USD四小时图ATR为35点,交易计划使用1.5倍ATR,则波动缓冲约为52.5点。实际止损仍应与结构位结合,不能只从入场价机械减去52.5点。
| 场景 | 更合适的参考 | 主要风险 |
|---|---|---|
| 支撑位回踩做多 | 结构低点下方加缓冲 | 止损挤在明显低点 |
| 新闻后波动扩大 | ATR或真实波幅扩大 | 仍用平静期固定点数 |
| 区间突破 | 突破失败位置加ATR缓冲 | 假突破后快速回撤 |
| 超短线交易 | 点差、平均滑点与结构位 | 成本占止损比例过高 |
ATR不是保证价格不会触及的“安全距离”。它只是描述过去波动,重大数据、周末跳空和流动性骤降都可能让未来波幅远超历史均值。
方法三:时间止损,解决“方向没错但迟迟不动”
有些交易的失效不是价格穿越某一点,而是预期行情没有在规定时间出现。例如,你基于欧洲时段突破做日内交易,但纽约午盘前价格仍在狭窄区间,继续持仓可能只会增加隔夜利息、新闻风险和机会成本。
时间止损可以规定“若3根四小时K线内未达到第一目标则退出”,或“日内策略不隔夜”。它不能替代价格止损,而应与价格止损共同存在:价格先触发就立即退出,时间先到也重新评估。
仓位怎么根据止损距离计算?
核心公式是:
允许亏损金额 = 账户净值 × 单笔风险比例
交易手数 = 允许亏损金额 ÷(止损点数 × 每点价值)
假设账户净值10,000美元,计划单笔最多承担1%,允许亏损100美元。EUR/USD标准手在账户以美元计价时,每点价值通常约10美元;若止损40点:
100 ÷(40 × 10)= 0.25手
这只是简化示例。实际每点价值会受货币对、合约大小、账户币种和即时汇率影响,还要预留佣金、点差与可能滑点。稳妥做法是使用交易平台的合约规格或可信仓位计算器核对,并向下取整。
“每单风险1%或2%”是不是硬规则?
不是。CME教育资料介绍过2%规则,即每笔交易不让账户权益承担超过2%的风险,但同时明确2%本身是人为选择的阈值。不同策略胜率、最大连续亏损、持仓相关性和交易频率不同,合适比例也不同。
对新手而言,0.25%—1%的单笔风险通常更利于观察策略表现,但这也不是收益承诺。更重要的是计算组合风险:如果同时持有EUR/USD多单、GBP/USD多单和USD/CHF空单,三笔交易可能都在押注美元走弱,不能把它们当作互不相关的三笔1%风险。
止损单能保证按设定价格成交吗?
不能。MetaTrader 5官方说明,Stop Loss用于在价格向不利方向移动时平仓;达到条件后由服务器触发相应操作。快速行情或跳空时,设定价附近可能没有可成交报价,最终价格会出现滑点。
此外,多单止损通常参考Bid,空单止损通常参考Ask。许多图表默认只显示Bid线,所以空单看起来“K线还没碰到止损”却已触发,可能是Ask加上点差后先到达止损价。新闻时段点差扩大,会让这种差异更明显。
移动止损应该怎么用?
移动止损适合保护已经形成的浮盈,但不应因为价格稍微盈利就立刻移到成本价。过早保本会把正常回撤变成频繁离场。
可以选择三种规则之一:
- 结构跟踪:多单在新的有效低点形成后,把止损移到该低点下方。
- ATR跟踪:按1倍或1.5倍ATR跟随价格,但在波动扩大时重新计算。
- 分批止盈后跟踪:达到第一目标后减仓,剩余仓位按趋势结构移动止损。
MetaTrader平台允许在图表中拖动止损,也支持Trailing Stop。需要注意,本地移动止损功能可能依赖终端持续运行,而已经发送到服务器的固定Stop Loss通常由服务器处理;具体机制应以交易商和平台版本为准。
六个常见止损错误
- 按亏损金额随意压缩止损。应该缩小仓位,而不是把止损塞进正常波动。
- 止损越远,手数仍不变。这会让单笔金额风险随距离放大。
- 亏损后取消止损。把有限损失变成无限等待,是风险失控的起点。
- 所有品种都用固定点数。黄金、日元交叉盘和主要直盘的波动结构并不相同。
- 忽略相关持仓。多笔同方向美元风险可能在同一数据时刻同时触发。
- 把止损当成保证价。跳空、滑点和流动性不足仍可能扩大实际损失。
下单前检查清单
- 交易理由和失效条件是否能用一句话说明?
- 止损是否越过结构位并考虑当前ATR、点差和滑点?
- 按最坏成交情形计算,金额风险是否仍可承受?
- 手数是否由风险反推,而不是由保证金上限决定?
- 是否还有高度相关的持仓和待触发挂单?
- 重要数据、周末和换日时段是否可能扩大点差?
真正有效的止损不是“永远不会被扫”,而是每次被触发后,账户仍有能力执行下一笔符合计划的交易。止损位置决定交易何时认错,仓位大小决定认错的代价,两者必须一起设计。
核查来源
- MetaTrader 5官方帮助:Stop Loss、Take Profit与订单触发原则
- MetaTrader 5官方帮助:在图表中设置和调整止损止盈
- MetaTrader 5官方帮助:深度市场中的止损与订单管理
- CME Group教育课程:交易与风险管理
- CME Group教育资料:2%风险规则与仓位示例
风险提示:外汇和差价合约属于高杠杆交易,止损不能消除跳空、滑点、点差扩大、网络中断、拒单和流动性不足风险。本文仅用于交易机制与风险管理教育,不构成投资建议。